

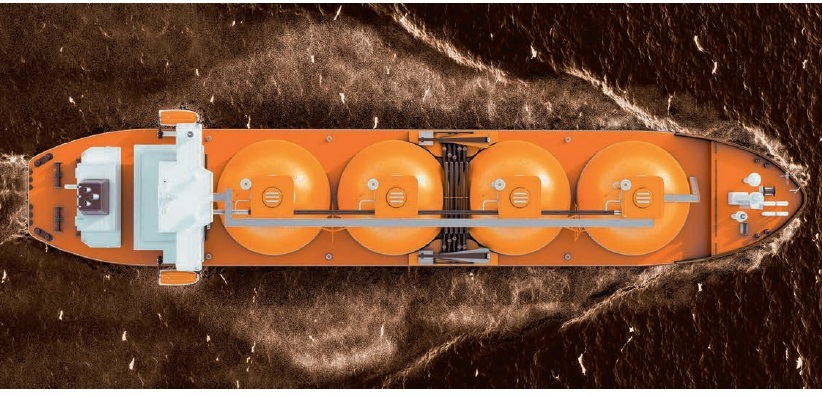
Евросоюз поставил окончательную точку в газовых отношениях с Россией. С 2027 года под угрозой штрафов прекращаются закупки российского СПГ, с середины года запрет налагается на трубопроводные поставки. Прежде, чем газ пересечет границу ЕС он будет подвергнут проверке, от которой освобождаются только страны, ранее отказавшиеся от российского энергоносителя, либо не имеющие инфраструктуры, посредством которой газ может попасть в сеть этой страны, к таким отнесены: США, Норвегия, Катар, Великобритания, Алжир и Нигерия.
Постановление, радостно названное европейцами ключевой вехой в прекращении зависимости от российских энергоносителей, толкает европейских потребителей в зависимость от другого поставщика – Соединенных Штатов. Экспорт газа российскими компаниями в ЕС значительно снизился, в 2025 году его доля в европейском импорте составляла 12,1%, что делает Россию не страшным гегемоном, зависимость от которого определяет энергетическую политику, а одним из крупных поставщиком, присутствие которого позволяет диверсифицировать закупки. Но в данном случае вопрос, конечно, не столько в экономике, сколько в политике. В то же время, основным экспортером СПГ (постановление касается в основном сжиженного газа, учитывая, что трубопроводный получают только две европейские страны) являются США, завязывающие на себе 60% поставок. Учитывая гренландский вопрос и угрозу ввода повышенных тарифов, американцы не выглядят более надежными партнерами. Вероятно, любой участник рынка, сконцентрировавший более половины объема, будь то экспорт или импорт, может рассчитывать на возможность диктовать условия и ставить ультиматумы.
Отказавшись от российского газа европейские страны должны будут компенсировать выпавший объем из других источников. В поиске альтернативных поставщиков большие надежды возлагаются на Катар. К 2027 году страна планирует удвоить мощности по производству сжиженного газа, но в торговых отношениях с Катаром есть свои сложности: во-первых, проблемы вызывают жесткие экологические требования, соответствовать которым бывает убыточно, во-вторых, катарцы настаивают на долгосрочных контрактах, что не подходит европейцам.
В качестве альтернативных поставщиков ЕС рассматривает также Канаду, Алжир, Ливию и наращивание объемов импорта у США. Последние к 2027 году планируют построить и расширить пять терминалов, нарастив мощности по производству СПГ на 74 млн тонн.
Азербайджан, занимающий небольшую долю европейского рынка в 4% обещает увеличить поставки, но долгосрочных контрактов с Турцией и Грузией, а также отсутствием необходимых инфраструктурных мощностей может сделать это намерение сложновыполнимым.
Несмотря на то, что замена российских поставщиков ближневосточными и североамериканскими сопряжена с рядом сложностей, эксперты полагают, что процесс будет протекать без серьезных трудностей. С одной стороны, ввод новых мощностей значительно увеличит предложение, или даже создаст профицит, что приведет к снижению цены. С другой – плавность процесса позволит европейским странам подготовиться: расширить инфраструктуру, интегрировать документальную базу и урегулировать спорные моменты. На случай непредвиденных проблем предусмотрен механизм по временному снятию запрета.
Но это все будет позже, когда новые мощности сжижения газа выдадут дополнительные экспортные партии. К настоящему моменту европейские газовые хранилища заполнены на 40%, а наиболее энергоемкие отрасли промышленности одна за другой сокращают производство.
Предвидя холодную зиму, быстрее обычного опустошающую хранилища, и пользуясь тем, что запрет на российский газ еще не вступил в силу, ЕС продолжает активно закупать энергоноситель у российских компаний. «Газпром» и «НОВАТЭК» продолжают ставить рекорды по поставкам в Европу. В январе завод «Ямал-СПГ» направил в ЕС весь произведенный газ, а загруженность «Турецкого потока» в среднем составляла 54,9 млн м3 в сутки. Крупнейшими импортерами СПГ являются Франция, Бельгия, Испания, Нидерланды и Италия – сторонники санкций и запретов, трубопроводного газа - Венгрии и Словакии – противники разрыва с российскими энергоресурсами, не поддержавшие запрет на российский газ. Но вне зависимости от позиции сегодняшних европейских потребителей, основным поставщикам российского газа придется встраиваться в новую систему газового рынка.
Крупнейший в России производитель сжиженного газа - «Ямал-СПГ», зависим от европейского рынка на 75%. Потеряв потребителей в Европе компании придется искать новых покупателей на эти объемы. Маневренность логистики позволяет переориентировать поставки СПГ на любой рынок, но есть нюансы. Во-первых, необходимо построить собственный флот газовозов, во-вторых, затоваренность рынка, скорее всего, приведет к снижению отпускных цен, а также азиатские покупатели, привыкшие к тому, что российский углеводороды продаются с дисконтом, потребуют скидку и, в-третьих, необходимо разрабатывать собственные технологии. Иными словами, придется приготовиться к жизни в условиях меньших доходов и больших инвестиций.
Трубопроводные поставки перенаправить сложнее, но «Газпром» начал готовиться заранее. На 2027 год намечено начало поставок по газопроводу Сахалин - Хабаровск – Владивосток, от которого будет протянута нитка в Китай, а экспорт по МГП «Сила Сибири-2» запланирован на 2031-2035 годы. Эксперты рекомендуют рассмотреть и другие азиатские рынки, в частности, Пакистана, Бангладеш, Филиппин, Вьетнама, правда, остается вопрос платежеспособности, пару лет назад, например, Пакистан хотел получать российскую нефть в обмен на продукты сельского хозяйства. Те не менее, по прогнозам МЭА потребление энергоресурсов этих стран существенно вырастет к 2030 году. До этого времени российским производителям газа придется присмотреться к внутреннему рынку: социальная газификация, переработка, газомоторное топливо.


