

В Европе в 2024 г. зафиксирован рост потребления российского углеводородного сырья: Россия поставила 54,45 млрд м3 газа и стала вторым поставщиком на рынке ЕС, уступив Норвегии (93,3 млрд м3) и опередив США (51,3 млрд м3). Однако прекращение транзита газа через Украину с 01.01.2025 усилило степень неопределенности: трубопроводные поставки из России в Европу фактически осуществляются через турецкий маршрут, данный факт будет иметь долгосрочные последствия и изменит баланс долей поставщиков.
Принципы анализа и методология
В статье проведен сравнительный анализ ключевых показателей 15 крупнейших нефтегазовых компаний, включая 11 зарубежных (ExxonMobil, Chevron, ConocoPhillips, Shell, BP, TotalEnergies, Equinor, Eni, PetroChina, Sinopec, Saudi Aramco) и четырех российских (ПАО «НК «Роснефть», ПАО «ЛУКОЙЛ», ПАО «НОВАТЭК», ПАО «Газпром») [1–15]. На 01.01.2025 эти компании суммарно контролировали около 22,5 % мировых запасов газа и около 21,3 % запасов нефти. По итогам 2024 г. доля рассматриваемых компаний в общемировой добыче составила 35,5 % по газу и 36,5 % по ЖУВ. Доминирующее положение компаний, рассмотренных в статье, позволяет использовать результаты анализа для выявления ключевых отраслевых трендов.
Поскольку в отрасли традиционно применяется имперская система мер, то для удобства отечественного читателя производственные показатели приведены к метрической системе. Финансовые результаты выражены в долларах США, пересчет выполнен по курсу на последний день соответствующего периода, то есть на 31.12.2023 и 31.12.2024. Корректировка на инфляцию не применялась.
Добыча газа
По данным годовой отчетности анализируемых компаний, совокупная добыча природного газа в 2024 г. выросла по отношению к 2023 г. на 5,67 % и составила 1 465,13 млрд м3 (рисунок 1). Это подтверждает устойчивость газового сегмента в мировом ТЭБ даже при изменении рыночной конъюнктуры.
Крупнейший вклад в рост обеспечило ПАО «Газпром». Добыча увеличилась на 55,08 млрд м3, что соответствует +14,13 % к уровню 2023 г. Такой результат связан с частичным восстановлением экспортных поставок по отдельным направлениям и ростом внутреннего спроса.
Существенный прирост также показали Chevron, ConocoPhillips и PetroChina. Их добыча выросла на 4,49 млрд м3 (+5,6 %), 3,08 млрд м3 (+9,51 %) и 5,71 млрд м3 (+4,08 %) соответственно.
Заметно снизилась добыча газа у ПАО «НК «Роснефть». В 2024 г. показатель сократился на 5,61 %, с 92,7 до 87,5 млрд м3, тогда как изменения по остальным компаниям были умеренными и в основном лежали в диапазоне от −2 до +5 %.
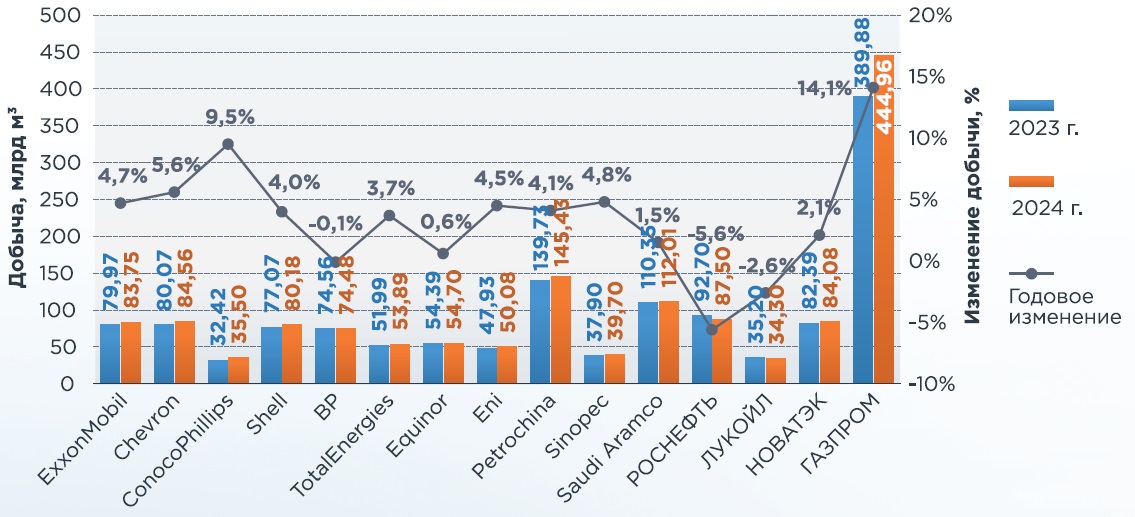 РИСУНОК 1. Добыча газа анализируемыми компаниями, млрд м3
В 2024 г. добыча природного газа в Азиатско-Тихоокеанском регионе выросла на 9,81 % к 2023 г. Ключевым фактором также является восстановление добычи ПАО «Газпром» (+14,13 %), это объясняется тем, что на компанию приходится более 38,9 % совокупной добычи газа в АТР. Положительная динамика отмечена на Американском и Европейском континентах. Прирост составил 11,32 и 3,19 % соответственно (рисунок 2).
В Африке, напротив, зафиксировано снижение добычи газа на 3,58 % к 2023 г. Основные потери пришлись на BP и Chevron на фоне продолжающегося снижения инвестиций и добычи в регионе. При этом в среднесрочной перспективе ожидается расширение присутствия компаний в разведочных активах Африки и последующее наращивание добычи.
Необходимо учесть, что в 2024 г. при интерпретации региональной структуры важно учитывать ограничения при раскрытии информации: ряд компаний, включая PetroChina, Sinopec и российские компании, не публиковали детальную региональную разбивку добычи, поэтому часть объемов учитывалась без региональной детализации.
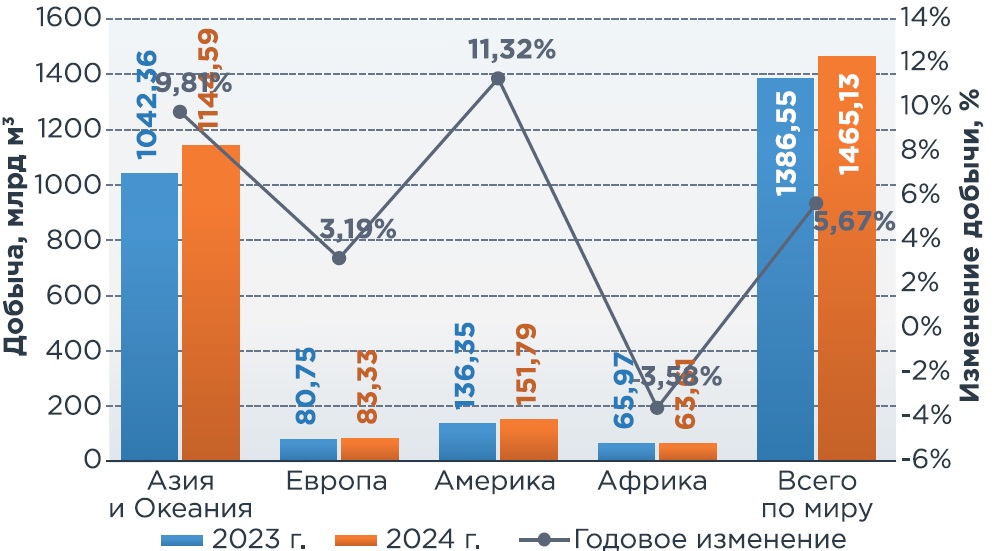 РИСУНОК 2. Добыча газа анализируемыми компаниями по регионам, млрд м3
Добыча ЖУВ
Совокупная добыча ЖУВ, включая нефть, синтетическую нефть, ШФЛУ, ГК и битумы, анализируемых компаний в 2024 г. составила 1 658,49 млн т, что на 0,63 % выше уровня 2023 г. Небольшой прирост указывает на стабилизацию добычи ЖУВ на фоне ограничений международных соглашений и сдержанной инвестиционной активности части компаний (рисунок 3).
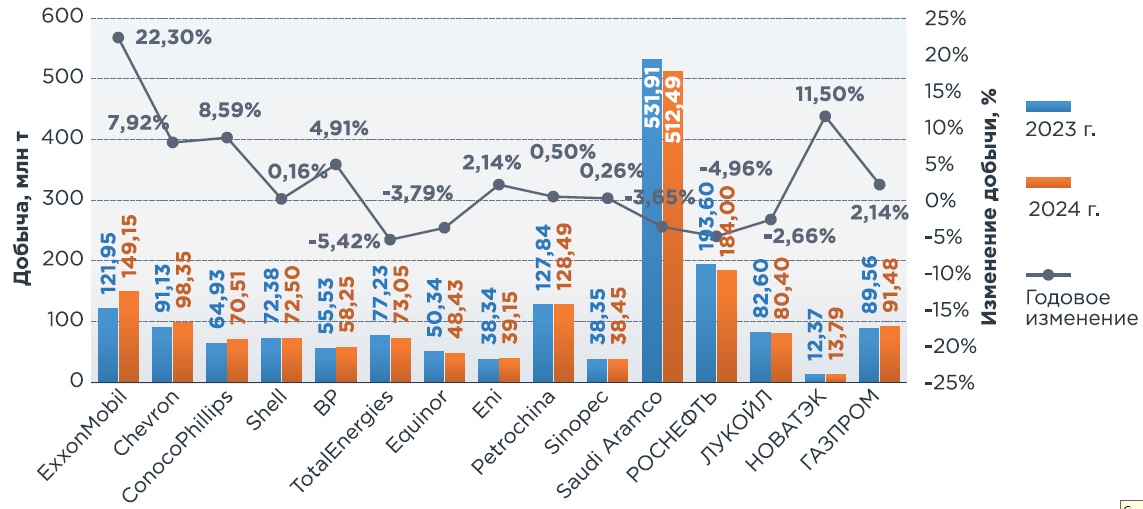
РИСУНОК 3. Добыча ЖУВ анализируемыми компаниями, млн т
Наибольший прирост в абсолютном выражении показала ExxonMobil. Добыча увеличилась на 27,2 млн т, что соответствует +22,3 % к 2023 г. Максимальное сокращение отмечено у Saudi Aramco, чья добыча снизилась на 3,65 %, с 531,91 до 512,49 млн т, в рамках добровольных ограничений ОПЕК+ для стабилизации нефтяного рынка.
В 2024 г. на Американском континенте продолжилось активное наращивание добычи ЖУВ. Прирост составил 39,7 млн т, что на 14,49 % выше уровня 2023 г. Это отражает устойчивый рост добычи в регионе при благоприятных инвестиционных условиях и активном вводе новых мощностей (рисунок 3).
Наиболее заметное увеличение добычи в регионе приходится на ExxonMobil. Если в 2023 г. прирост добычи компании на месторождениях США составлял 5,13 млн т, то в 2024 г. он достиг 28,41 млн т. ExxonMobil совместно с Chevron наращивает добычу за счет расширения присутствия в Пермском бассейне и реализации проектов в Гайане, что в среднесрочной перспективе усиливает позиции компании в конкуренции за лидерство в Пермском бассейне.
В Европе добыча ЖУВ в 2024 г. практически не изменилась относительно 2023 г.
В Азиатско-Тихоокеанском и Африканском регионах добыча снизилась на 2,12 % (с 1 197,44 до 1 172,07 млн т) и на 5,12 % (с 80,61 до 76,48 млн т) соответственно. Снижение в Азии и Океании во многом связано с сокращением добычи Saudi Aramco и ПАО «НК «Роснефть».
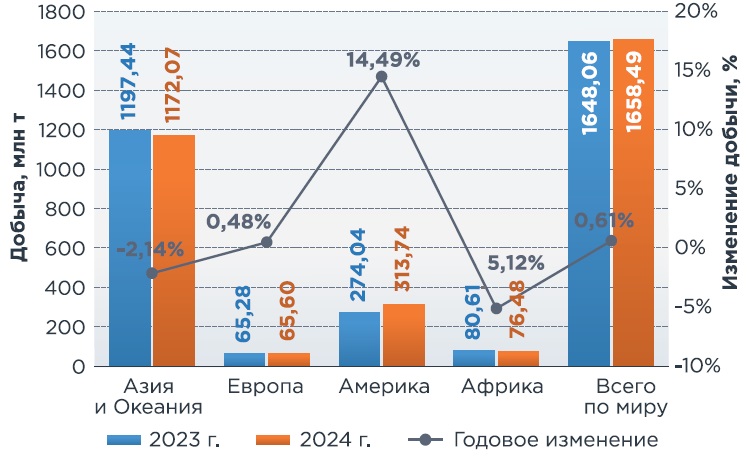
РИСУНОК 4. Добыча ЖУВ анализируемыми компаниями по регионам, млн т
Динамика ГРР на УВС
После резкого снижения объемов ГРР в 2020 г. на фоне локдаунов и сопутствующего падения цен на УВС с 2021 г. началось постепенное восстановление. В 2024 г. затраты на ГРР достигли максимума за последние 5 лет и составили 70 млрд долл. США. Это почти на 15 % выше уровня 2023 г. и на 34,6 % выше показателя 2020 г. Рост инвестиций в ГРР отражает стремление отрасли обеспечить восполнение ресурсной базы на фоне снижения объемов традиционных открытий и усложнения геологических условий разработки новых месторождений, однако он недостаточен для компенсации накопленного недофинансирования.
На рисунке 5 показана динамика общего объема открытых УВ в 2014–2024 гг. и распределение новых открытий между шельфовыми и сухопутными участками по данным GECF [16]. Данные позволяют выделить две устойчивые тенденции. Первая тенденция заключается в резком сокращении объема открытий УВ в 3,6 раза относительно 2014 г. В 2023–2024 гг. зафиксированы минимальные объемы открытий месторождений УВ начиная с 1948 г., что указывает на структурное истощение наиболее доступных провинций.
Вторая тенденция состоит в росте доли шельфовых месторождений в общем объеме открытий. Если в 2014–2016 гг. доля шельфа составляла около 60 %, то в 2022–2024 гг. она увеличилась до 76 %. В 2023 г. около 41 % шельфовых открытий пришлось на сверхглубоководные районы с глубиной моря более 2 км, 30 % – на глубоководные сектора с глубиной 0,6–2 км, 29 % – на участки с глубиной менее 0,6 км.
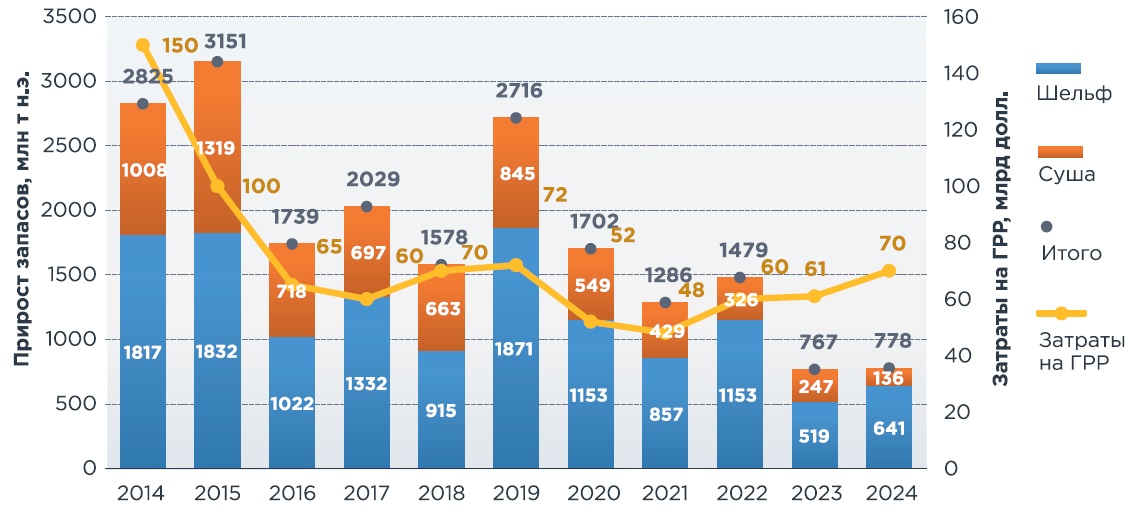 РИСУНОК 5. Распределение открытий запасов УВ и затраты отрасли на ГРР
Малый объем инвестиций в ГРР формирует существенный риск для отрасли, поскольку эффект уже проявился в замедлении восполнения ресурсной базы УВ, он может усилиться в ближайшие годы и в среднесрочной перспективе привести к ограничению возможностей поддержания текущих уровней добычи.
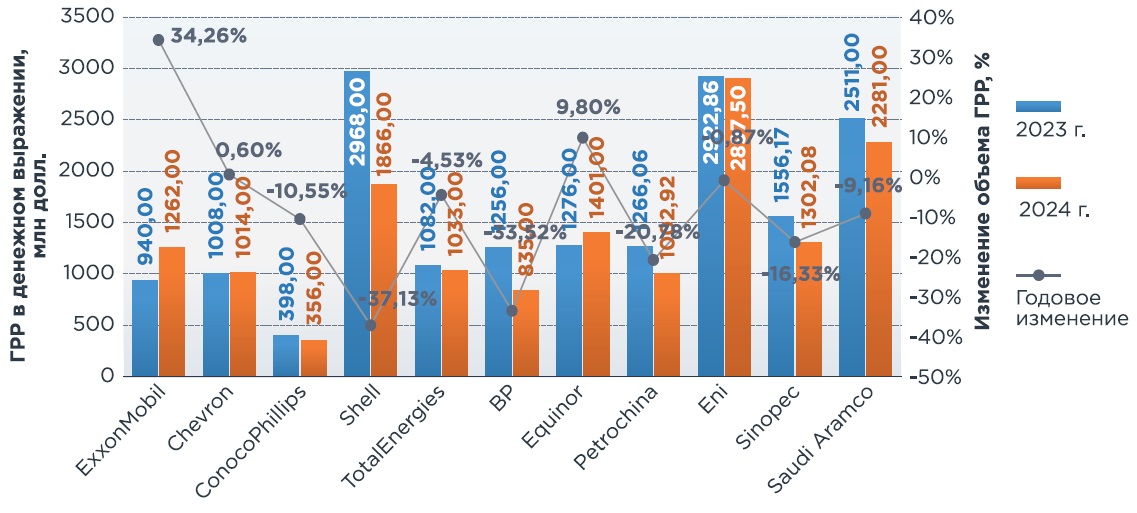
РИСУНОК 6. Затраты анализируемых компаний на ГРР, млн долл. США
Несмотря на рост объемов ГРР в отрасли в целом, большинство анализируемых компаний (которые являются крупнейшими в отрасли) в 2024 г. сократило вложения в ГРР. Наиболее существенно снизила затраты Shell, на 1 102 млн долл. США, что соответствует 37,13 %. Заметное сокращение также наблюдалось у TotalEnergies, на 33,52 % – с 1 256 до 835 млн долл. США, у Eni, на 20,78 % – с 1 266,06 до 1 002,92 млн долл. США, у Sinopec, на 16,33 % – с 1 556,17 до 1 302,08 млн долл. США, и у Saudi Aramco, на 9,16 % – с 2 511 до 2 281 млн долл. США (рисунок 6).
Исключением стали ExxonMobil, Equinor и Chevron, которые увеличили затраты на ГРР относительно 2023 г. Наибольший прирост в абсолютном выражении показала ExxonMobil, с 940 до 1 262 млн долл. США, что соответствует росту на 34,26 %. Equinor и Chevron увеличили затраты на 9,8 % до 322 млн долл. США и на 0,6 % до 6 млн долл. США соответственно.
В региональном разрезе в 2024 г. рост затрат на ГРР отмечен только в Европе, где прирост составил 6,78 %. Основной вклад обеспечили Eni, Equinor и ExxonMobil, увеличившие расходы на 167, 53 и 40 млн долл. США.
АТР остается крупнейшим направлением геолого-разведочной деятельности, при этом данные по региону включают общие затраты Petrochina и Sinopec из-за отсутствия региональной детализации. Несмотря на это, в АТР зафиксировано сокращение общих затрат анализируемых компаний на 634,69 млн долл. США, что соответствует 7,88 % (рисунок 7).
На Американском и Африканском континентах суммарные затраты снизились на 17,03 % и 21,82 % соответственно. Наибольшее сокращение в Америке вновь пришлось на Shell, на 891 млн долл. США. В Африке снижение обеспечили TotalEnergies (на 122 млн долл. США), Shell (на 138 млн долл. США) и BP (на 261 млн долл. США).
На фоне стабильного тренда по затратам на ГРР можно сделать следующее вывод: малые компании становятся ключевым источником инноваций и прироста запасов на региональных уровнях. Их роль в открытии новых месторождений, особенно в странах с растущей добычей, будет усиливаться, в то время как крупные компании переходят от роли первооткрывателей к роли операторов, приобретают перспективные активы у мелких недропользователей и формируют добычные кластеры, объединяющие мелкие месторождения.
В то же время инвестиции крупных недропользователей в ГРР становятся все более избирательными, сфокусированными на высокомаржинальных проектах. Кроме того, высокотехнологичные поисковые и разведывательные работы (например, проект Deep Earth, бурение на глубоководном шельфе) из-за высокой стоимости могут быть реализованы только крупными компаниями. Сочетание этих трех факторов может привести к тому, что объем ГРР в натуральном выражении будет снижаться, что неизбежно снизит уровень восполнения запасов УВС.
Возможно, крупные недропользователи формируют финансовые резервы на случай усугубления волатильности рынков и деструктивных тенденций в мировой экономике и геополитике: рекордно высокий госдолг некоторых стран, замедление роста ВВП, рост числа торговых конфликтов, тарифные войны и т.п. Для подтверждения данного тренда и оценки возможности его перерождения в мировой кризис необходимо проведение дальнейших наблюдений.
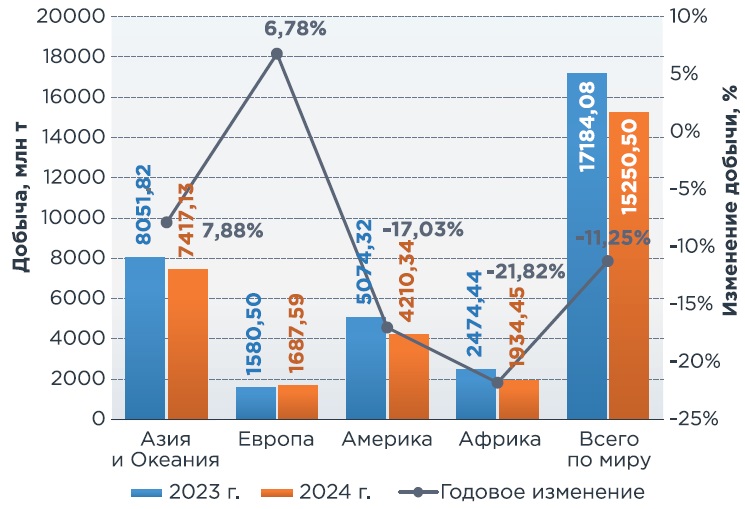
РИСУНОК 7. Затраты анализируемых компаний на ГРР по регионам, млн долл. США
Запасы газа
В 2024 году совокупные запасы природного газа анализируемых компаний практически не изменились, сократившись всего на 0,21 % по сравнению с 2022 годом (рисунок 8). Стоит учесть, что ПАО «НК «Роснефть» после 2022 г. воспользовалось правом на сокрытие чувствительной информации [17] и в корпоративной отчетности не разделяет запасы по типам углеводородов, поэтому его запасы газа и ЖУВ в анализ не вошли.
Картина по компаниям была разнонаправленной. Наибольшее снижение запасов газа продемонстрировала BP – на 15,36 %, или 76 млрд м3. Это стало следствием смены стратегии: после планов по сокращению добычи компания решила ее наращивать, но не смогла сразу усилить геологоразведку для восполнения базы. Для поддержания объемов добычи BP потребуются активные инвестиции в ГРР. Сокращение также зафиксировано у Chevron, Shell и российских компаний (ПАО «ЛУКОЙЛ», ПАО «НОВАТЭК», ПАО «Газпром»), хотя для последних из-за масштаба их ресурсной базы это снижение не носит критического характера.
Параллельно с этим четко обозначились центры роста. Лидером по абсолютному приросту запасов газа стала ExxonMobil, увеличившая их на 87,4 млрд м3 (+8,95 %). В относительном выражении первое место заняла Equinor с ростом на 16,92 %. Существенный прирост также показали ConocoPhillips (+14,02 %), Eni (+5,86 %), Sinopec (+6 %) и Saudi Aramco (+1,12 %).
Региональная структура изменений однозначно указывает на смещение центра тяжести. Единственным регионом с выраженным ростом запасов газа (+11,71 %) стал Американский континент, чему способствовали успехи ExxonMobil, Equinor и ConocoPhillips. В Европе и Азиатско-Тихоокеанском регионе запасы незначительно сократились (на 1,27 и 0,15 % соответственно), а в Африке выросли на 1,67 % (рисунок 9).
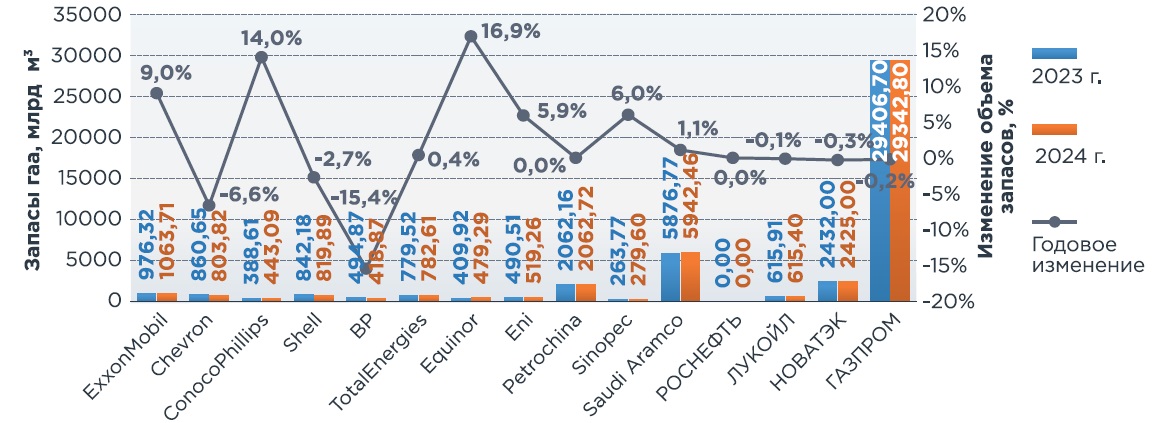
РИСУНОК 8. Доказанные запасы газа анализируемых компаний, млрд м3 (ПАО «Газпром» приводит запасы УВ согласно российской классификации, прочие компании указывают запасы согласно SEC/PRMS)
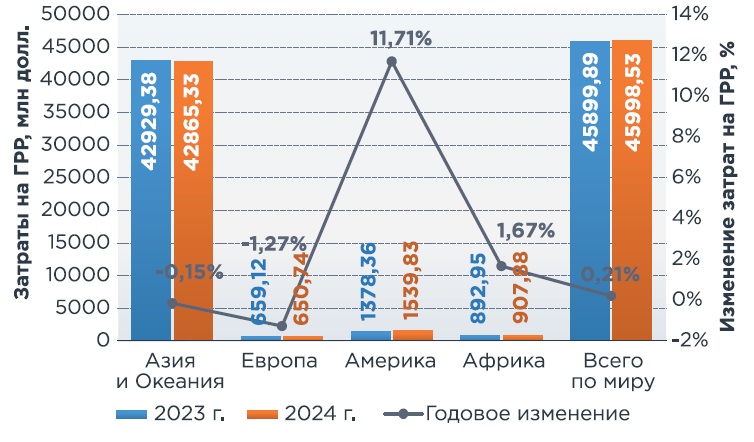
РИСУНОК 9. Запасы газа анализируемых компаний по регионам, млрд м3
Запасы ЖУВ
Запасы жидких углеводородов (ЖУВ) в 2024 году изменились незначительно, показав минимальный прирост в 0,09 % (рисунок 10). Как и в случае с газом, данные по запасам ЖУВ ПАО «НК «Роснефть» в отчетности не детализированы и в статье не рассматриваются.
Внутри выборки преобладала тенденция к сокращению доказанных запасов. Наибольшее относительное снижение (-15,5 %) зафиксировано у Chevron. Saudi Aramco, несмотря на крупнейшее абсолютное сокращение, потеряла лишь 0,71 % от своей гигантской ресурсной базы, что не меняет общей картины. Снижение также наблюдалось у Equinor, Shell, BP, Eni, PetroChina и российских компаний (ПАО «ЛУКОЙЛ», ПАО «НОВАТЭК», ПАО «Газпром») в диапазоне от 0,6 до 3,6 %.
Положительная динамика в целом была обеспечена за счет впечатляющего роста у нескольких ключевых игроков. Безусловным лидером стала ExxonMobil, увеличившая запасы ЖУВ на 342 млн тонн (+22,42 %) благодаря консолидации активов Pioneer Natural Resources. Это вывело компанию в тройку крупнейших держателей запасов ЖУВ. Значительный прирост также показали ConocoPhillips (+100 млн т, или +16,44 %) и TotalEnergies (+67 млн т, или +8,98 %).
С географической точки зрения картина схожа с газовым сегментом. АТР, несмотря на незначительное относительное снижение (-0,64 %), понес самые большие абсолютные потери запасов ЖУВ (-244 млн т), обусловленные в основном снижением запасов Saudi Aramco. Европа (-5,21 %) и Африка (-1,64 %) также показали спад. Единственным регионом роста вновь оказался Американский континент с приростом на 7,26 %, или 198 млн тонн (рисунок 11).
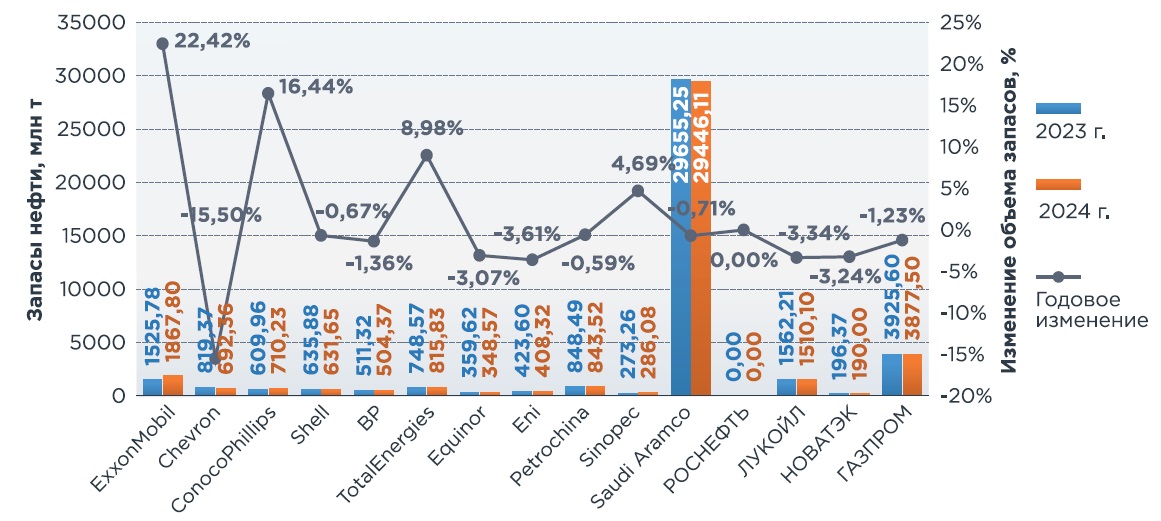
РИСУНОК 10. Доказанные запасы ЖУВ анализируемых компаний, млн т
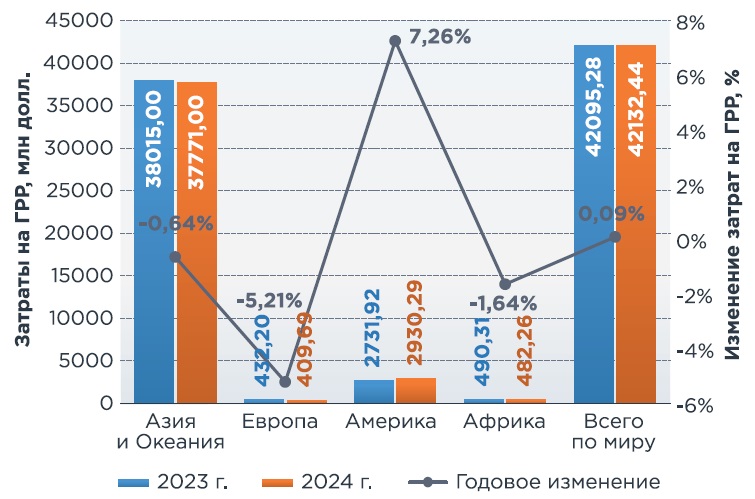
РИСУНОК 11. Запасы ЖУВ анализируемых компаний по регионам, млн т
Одним из ключевых показателей долгосрочной устойчивости добывающих компаний считается обеспеченность запасами (рисунок 12). У частных добывающих компаний она обычно находится в диапазоне 7–12 лет. Компании стараются не превышать этот показатель, так как избыточные запасы, которые не вовлечены в разработку, «утяжеляют» баланс и ухудшают восприятие финансовых показателей. Восполнение ресурсной базы в этой группе чаще всего обеспечивается постоянной доразведкой и переводом запасов из вероятных в доказанные, а также покупкой месторождений и активов.
Государственные компании, прежде всего ПАО «Газпром», ПАО «НК «Роснефть» и Saudi Aramco, напротив, ориентируются на высокую обеспеченность запасами. Для них это не только коммерческий индикатор эффективности. Высокая обеспеченность выступает инструментом энергетической стабильности страны и связана с социальной нагрузкой, поэтому имеет выраженное политическое и макроэкономическое значение.
Компании КНР в среднем характеризуются сравнительно низкой обеспеченностью запасами. Это во многом обусловлено структурой ресурсной базы в стране: значительная ее часть представлена сланцевыми и трудноизвлекаемыми запасами нефти и газа, а также метаном угольных пластов. Геология и технологические ограничения не позволяют быстро и масштабно наращивать объемы запасов, принимаемых на баланс. При этом в КНР ведется активная разведка, включая проекты по освоению ресурсов на больших глубинах, в том числе инициативу «Deep Earth».
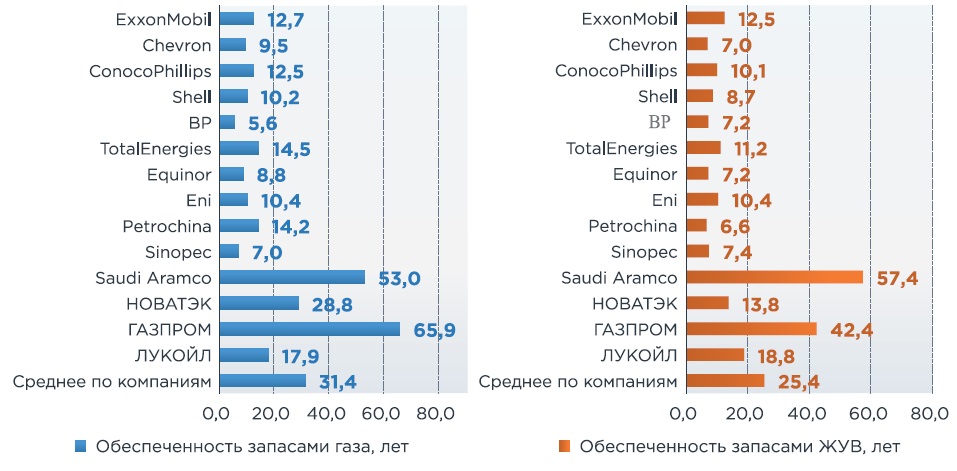
РИСУНОК 12. Обеспеченность компаний запасами газа и ЖУВ, лет
Открытия в нефтегазовой отрасли
Наряду с общим сокращением объемов геолого-разведочных открытий в мировой нефтегазовой отрасли прослеживается снижение их «крупности». На рисунке 13 показана динамика количества крупных открытий и пробуренных «High impact» скважин. Данные Westwood Energy и S&P рассчитаны по близкой методологии, поэтому их совместное использование для демонстрации трендов корректно. Диаграмма отражает нисходящий тренд по обоим показателям. Несмотря на отдельные периоды роста, к 2024 г. они не вернулись к докризисным уровням.
Снижение количества и крупности открытий, а также рост их стоимости объясняются несколькими факторами. Во-первых, высокой степенью изученности традиционных районов добычи, что смещает работы в новые районы и повышает долю шельфовых и трудноизвлекаемых проектов. Во-вторых, структурным недоинвестированием ГРР по УВС на протяжении более 10 лет. Дополнительно влияет рост стоимости разведочных работ, который повышает порог экономической эффективности новых проектов.
На этом фоне анализ практик компаний в области ГРР и адаптация лучших решений становятся важным элементом формирования эффективной стратегии ГРР как на корпоративном, так и на государственном уровнях. Теоретически перелом негативной тенденции возможен при резком увеличении объемов ГРР и выходе компаний в новые малоизученные регионы, включая глубоководный шельф. Однако на уровне всей отрасли такой сценарий выглядит маловероятным: высокие капитальные затраты, технологические риски и длительные сроки окупаемости ограничивают круг компаний и государственных корпораций, способных реализовывать подобные проекты.
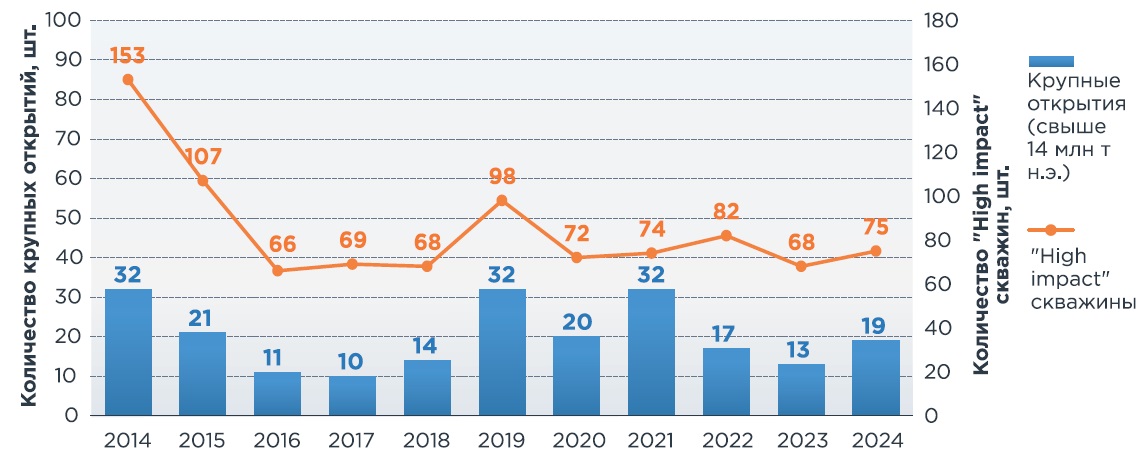
РИСУНОК 13. Динамика крупных открытий и High impact скважин
Тенденции развития нефтегазовой отрасли
На рисунке 14 показана динамика выручки и чистой прибыли в сопоставлении с ценой нефти Brent. Этот выбор объясняется тем, что цены на газ долгое время были привязаны к ценам на ЖУВ, а колебания цен на европейских хабах в 2020–2024 гг. дают недостаточно материала для устойчивого тренда.
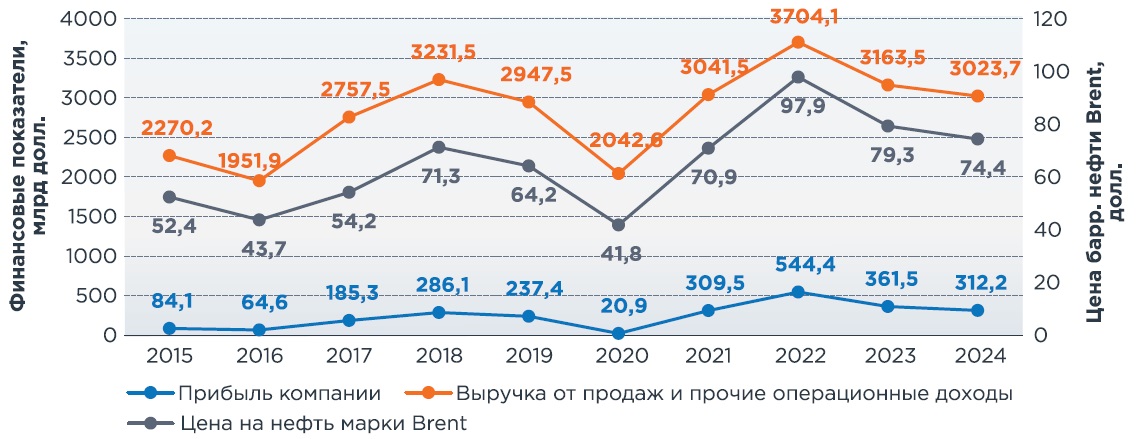
РИСУНОК 14.Динамика выручки от продаж, прибыли компаний и стоимости нефти марки Brent в 2015–2024 гг.
Изменение цен на УВС быстро отражается на выручке от продаж и затем на прибыли. В пределах предложенного расчетного периода графики демонстрируют устойчивую прямую зависимость финансовых показателей от рыночных цен. Это подтверждает высокую чувствительность отрасли к ценовому фактору. Наиболее наглядно зависимость проявилась в 2022 г.: цена Brent достигла максимума за период и составила 97,86 долл. США/барр., а прибыль компаний в тот же год вышла на пик и достигла 544 млрд долл. США.
Одновременно график позволяет выделить новую тенденцию. При сопоставимых уровнях выручки в 2023–2024 гг. прибыль снижается более быстрыми темпами. Это указывает на структурные изменения в отрасли. К ключевым факторам относятся рост доли трудноизвлекаемых запасов в структуре добычи, перераспределение потоков поставок, усиление регуляторного давления, а также необходимость инвестиций в устойчивость цепочек поставок и энергетический переход.
Для капитальных затрат зависимость от цен носит «отложенный» характер. При снижении цен на УВС и прибыли решение о сокращении затрат, включая CAPEX, обычно принимается не мгновенно. Оно зависит от внутренних корпоративных процедур. В типовой ситуации эффект изменения цен отражается на капитальных затратах примерно через год.
2020 г. стал исключением – пандемия коронавирусной инфекции создала внезапный шок для экономики и нефтегазодобывающей индустрии. Компании были вынуждены принимать меры в сжатые сроки, поэтому реакция по затратам проявилась непосредственно в 2020 г.
Динамика рыночной капитализации на рисунке 15 отражает совокупное воздействие ценовой конъюнктуры, финансовых результатов и ожиданий инвесторов. За 2015–2024 гг. капитализация рассматриваемых компаний увеличилась на 154 %. В 2015–2018 гг. показатель колебался в диапазоне 1 441,8–1 712,0 млрд долл. США, что соответствует периоду относительно стабильных и умеренных цен на нефть и сдержанных темпов роста отрасли. В 2019 г. капитализация резко выросла на 124,7 % к предыдущему году и достигла 3 537,2 млрд долл. США. Максимум за весь период был достигнут в 2023 г. и составил 4 058,1 млрд долл. США.
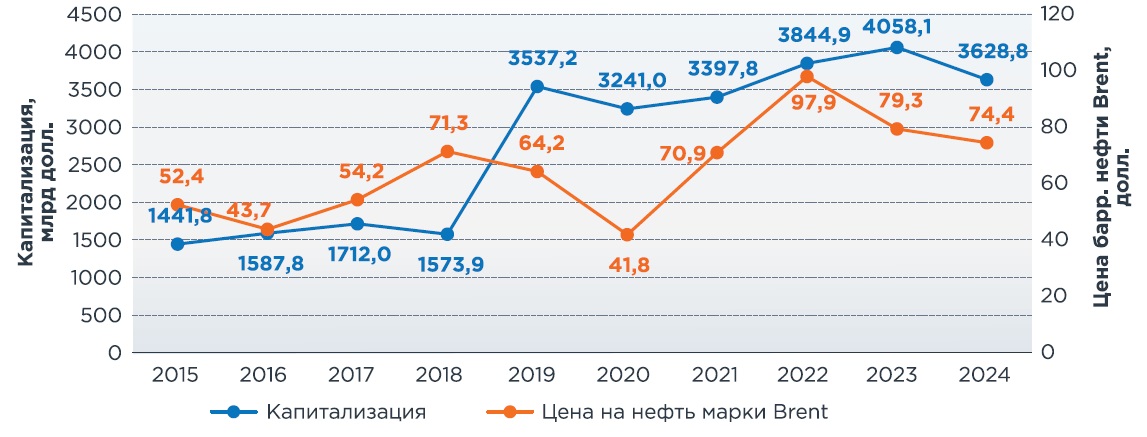
РИСУНОК 15. Динамика капитализации рассматриваемых компаний и стоимости нефти марки Brent в 2015–2024 гг.
Заключение
Все существующие тенденции нефтегазовой отрасли необходимо в первую очередь оценивать с точки зрения накопленной инфляции. Так 1 долл. США в 2014 г. сопоставим с ~1,36 долл. США в 2025 г. (если же расширить горизонт сопоставления, то картина становится еще более драматичной так 1 долл. США в 2000 г. сопоставим с ~1,86 долл. США в 2025 г.) [18]. Таким образом изменяется и стоимость 1 барреля нефти Brent: по сути, стоимость в 60 долл. США в 2025 г. равноценна 44 долл. США в 2014 г. Это сигнализирует нам то, что все показатели отрасли (например, затраты на ГРР – рисунок 5.), несмотря на кажущуюся стабильность, имеют нисходящую тенденцию, а значит, можно говорить о начальных сигналах кризиса в нефтегазовой отрасли.
Таким образом, работа на основе сопоставления производственных, ресурсных и финансовых показателей крупнейших нефтегазовых компаний выявляет ключевые изменения отрасли в 2024–2025 гг., которые при корректировке на инфляцию обретают признаки системного дисбаланса [19]. Анализ подтверждает не только сохраняющуюся высокую зависимость выручки и прибыли компаний от ценовой конъюнктуры, но и усиление структурного давления: снижение устойчивости формирования прибыли при сопоставимых уровнях выручки указывает на рост реальных удельных затрат и формирование в отрасли долгосрочных ограничений, уже не сводимых к краткосрочным ценовым колебаниям.
Анализ добычи показывает углубляющуюся неоднородность динамики по сегментам и регионам. Газовый сегмент демонстрирует относительно более устойчивую траекторию, однако его изменения все в большей степени определяются вынужденным перераспределением политически чувствительных потоков поставок и внутренним спросом, а не фундаментальными рыночными трендами. По ЖУВ динамика близка к стагнации, а смещение регионального вклада в сторону Американского континента происходит на фоне снижающейся активности в традиционных нефтегазоносных регионах, что усиливает глобальную фрагментацию рынков.
В части геолого-разведочных работ подтверждается кризис эффективности капитальных вложений. Несмотря на номинальный рост затрат, воспроизводство ресурсной базы на глобальном уровне продолжает ухудшаться: сокращается как общий объем, так и «крупность» открытий. Структура новых проектов необратимо смещается в сторону шельфовых и глубоководных объектов, что в условиях дорогостоящих технологий и длительных сроков окупаемости снижает отдачу от инвестиций в ГРР и повышает системные риски для поддержания добычи в среднесрочной перспективе.
Оценка запасов и обеспеченности запасами отражает расхождение корпоративных стратегий, что неизбежно влияет на отрасль, подрывая ее общую устойчивость. Частные международные компании, ориентируясь на ограниченный коммерческий горизонт, восполняют базу через сделки M&A, что не решает проблемы истощения базы на глобальном уровне. Государственные компании, сохраняя приоритет высокой обеспеченности запасами как инструмента энергетической безопасности, действуют в логике, слабо коррелирующей с рыночными сигналами. Компании КНР, сталкиваясь с технологическими барьерами при освоении сложных ресурсов, усиливают стратегическую зависимость от импорта.
Совокупность этих факторов – снижение реальной рентабельности, фрагментация рынков, падающая отдача от инвестиций в разведку и расходящиеся корпоративные стратегии – формирует макроэкономические предпосылки для структурного кризиса в отрасли, начальные сигналы которого уже проявляются в представленных данных.
Литература
1. ПАО «НК «Роснефть». Годовой отчет 2024 г.
2. ПАО «ЛУКОЙЛ». Годовой отчет 2024 г.
3. ПАО «НОВАТЭК». Годовой отчет 2024 г.
4. Годовой отчет ПАО «Газпром» за 2024 г
5. ExxonMobil 2024. Annual report
6. Form 20-F Annual Report BP
7. ConocoPhillips Annual report 2024
8. PetroChina 2024 Annual Report
9. Sinopec Corp. Annual report 2024
10. TotalEnergies Annual report 2024
11. Chevron Corporation 2024 Annual Report
12. SHELL. Annual Report and Accounts 2024
13. Saudi Aramco Annual Report 2024
14. Equinor. Integrated annual report 2024
15. Eni. Annual report 2024
16. GECF Annual gas market report 2025
17. Постановление Правительства РФ от 12.03.2022 № 351
18. Федеральное бюро статистики труда США. Статистика ИПЦ
19. Мелехин Е.С., Ткач В.С. Системный кризис воспроизводства запасов углеводородов: тенденции и пути преодоления // Проблемы экономики и управления нефтегазовым комплексом/ 2025, № 11 (251), с. 20–27.


