

Ключевые слова: битум, ПБВ, производство битума, зимнее хранение.
Рынок битумных материалов РФ переживает период структурной трансформации. После пикового производства 8,1 млн т в 2021 году объемы стабилизировались, а в 2025 году снизились до 7,3 млн тонн. Одновременно происходит смена ценовой модели: классическая сезонная логика уступает место высокой волатильности, обусловленной геополитическими факторами и изменением нефтяных котировок на нефтяном рынке и курсовой динамикой.
Мировой рынок битума оценивается в 134 млн т (2025 г.) с прогнозом роста до 173 млн т к 2030 году при среднегодовом темпе 5,3 %. Стоимость рынка превышает $56 млрд. Российские производители занимают около 7 % мирового объема, а производственные мощности по битуму в стране составляют 14,5 млн т в год при текущей среднегодовой загрузке порядка 50–54 %. Это означает наличие значительного резерва для наращивания как внутренних поставок, так и экспорта.
В этих условиях перед отраслью встают два взаимосвязанных вопроса: как обеспечить устойчивое снабжение внутреннего рынка для выполнения нацпроекта «Инфраструктура для жизни» и как реализовать экспортный потенциал на рынках дружественных стран в рамках имеющего запаса мощностей.
Текущее состояние битумного рынка: баланс, структура, цены
В 2025 году, по данным ОМТ-Консалт [1], в РФ было произведено 7,4 млн т битума – на 4 % ниже 2024 г. и на 5 % ниже 2023 г. Внутреннее потребление составило 6,7 млн т (−3 % к 2024 г.), экспорт – 0,9 млн т и остается практически стабильным (рис. 1). Снижение обусловлено тремя основными факторами: завершением крупных инфраструктурных проектов (М-11 «Нева», М-12 «Восток», А-289/А-290, ЦКАД), корректировкой бюджетного финансирования дорожной отрасли, а также таким эффектом, как «парадокс надежности», который связан с предшествующим строительством более долговечных покрытий на основе ПБВ.
На рисунке 1 представлена динамика производства битума в РФ. Левая часть диаграммы показывает баланс рынка: разрыв между производством и потреблением стабильно расширяется (с 0,4 млн т в 2020 г. до 0,9 млн т в 2023–2025 гг.), при этом почти весь избыток формирует экспорт. Это показывает усиление роли экспортного канала в обеспечении баланса битума в стране.
РИСУНОК 1. Баланс производства и потребления битума в РФ [1, 2]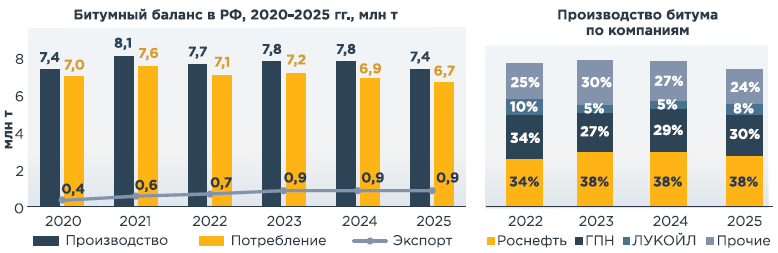
Правая часть показывает расстановку сил внутри тройки крупнейших ВИНК за четыре года. «Роснефть» удерживает лидерство с долей 37–39 % последние три года, но ее абсолютный объем сократился с пиковых 3,0 млн т (2023–2024 гг.) до 2,8 млн т в 2025 г. «Газпромнефть» колеблется в коридоре 27–31 %, в 2023 г. потеряла позиции и частично восстановилась к 2025 г. Самый волатильный игрок – «ЛУКОЙЛ»: 10 % в 2022 г., произошел провал до 5 % в 2023 г из-за внеплановых простоев НПЗ, с последующим восстановлением до 8,5 % в 2025 г.
Главный источник этих изменений – это отдельные НПЗ, а не компании в целом. Картина изменений за последний год показывает это особенно наглядно (рисунок 2).
РИСУНОК 2. Изменение выработки битума на основных НПЗ, 2025/2024, тыс. т [1]
Весь годовой прирост компании «ЛУКОЙЛ» был обеспечен за счет повышения выработки битума на НПЗ «Нижегороднефтеоргсинтез» (+273 тыс. т), который год назад находился в длительном ремонте. Это с избытком компенсировало снижение производства на «Волгограднефтепереработке» (−49 тыс. т). В группе «Роснефти» на общее снижение 2025 года больше всего повлияли Рязанская НПК (−102 тыс. т), Саратовский НПЗ (−67 тыс. т), тогда как «Уфанефтехим» (+67 тыс. т) и Ангарская НХК (+15 тыс. т) частично сгладили падение. Среди прочих производителей наибольшее снижение произошло у «Киришинефтеоргсинтеза» (−127 тыс. т) и Новошахтинского НПЗ (−48 тыс. т); прирост дали «Орскнефтеоргсинтез» (+43 тыс. т) и «Таиф-НК» (+21 тыс. т). Эти изменения имеют прямое значение для рынка: меняются географические центры производства, а значит – логистические плечи для транспортировки битума внутри страны и доступа к приграничным рынкам.
Принципиально изменилась модель ценообразования. В соответствии с докладом ГПН-БМ [3] классическая сезонная модель рынка перешла к высокой волатильности с крайне слабой предсказуемостью. В 2025 году выраженного «летнего горба» цен не наблюдалось (рисунок 3), что было связано с достаточно высокими зимними запасами битума и консервативным подходом на рынке. По данным ОМТ-Консалт, средняя цена на дорожный битум по России к середине 2025 года составляла около 30 тыс. руб./т, при этом премия битума к мазуту оставалась на уровне 7–12 тыс. руб./т в зависимости от региона.
РИСУНОК 3. Ценовая конъюнктура на рынке РФ [1, 3]

Еще более нестандартная ситуация наблюдалась в начале 2026 г. в связи с событиями на Ближнем Востоке, что привело к росту нефтяных котировок почти на 70 % и, как следствие, – экспортной мазутовой альтернативы.
В соответствии с данными «ОМТ-Консалт» [4] (рис. 3, правый) в условиях резкого роста цен на экспортный мазут в феврале–марте 2026 г. внутренний рынок битума в РФ отреагировал не сразу, а с временной задержкой в 1–2 недели. Цены на мазут достигли пиковых значений (~31 тыс. руб./т) в период 20–27 марта 2026 г., в то время как средние цены на битум вышли на максимальные значения в первой декаде апреля. В ближайшее время именно ситуация на мировых рынках будет определяющей на динамику битумных материалов в РФ и на основных экспортных направлениях.
Сегмент полимерно-битумных вяжущих (ПБВ)
В сегменте полимерно-битумных вяжущих (ПБВ) в последние годы произошла наиболее сильная корректировка. После пика 1,1 млн т в 2023 г. производство снизилось до 0,8 млн т (2024 г.) и 0,7 млн т (2025 г.) – фактически до уровня 2020 г. (рисунок 4). Доля ПБВ в общем потреблении битума при этом сократилась с 13,6 до 9,5 %, хотя при этом и продолжает находиться на достаточно высоком уровне по сравнению с общемировыми значениями. Из общего падения спроса на битумные материалы за 2023–2025 гг. (0,7 млн т) почти половина пришлась именно на ПБВ – премиальный сегмент оказался наиболее уязвимым при сокращении бюджетного финансирования. Также, как уже было отмечено ранее, одним из факторов стала накопленная повышенная надежность покрытий с учетом предшествующего активного применения ПБВ.
Экспорт модифицированных вяжущих, который планомерно снижался в последние годы, уже практически потерял свою актуальность. В качестве основных причин этого назывались нарушение логистических цепочек, санкции, удорожание тарифов.
РИСУНОК 4. Баланс производства и потребления ПБВ и PG в РФ [1]
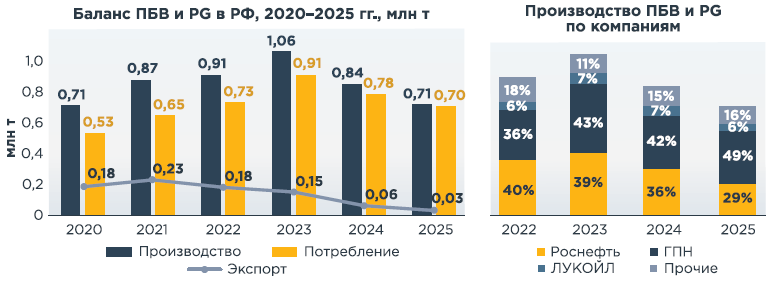
Структура сегмента ПБВ за четыре года также изменилась принципиально. ГПН-БМ последовательно наращивали долю – с 36 % (2022 г.) до 49 % (2025 г.), что свидетельствует о стратегическом выборе этого направления. В абсолютном выражении компания удерживает производство на уровне 0,35–0,45 млн т даже при сжатии рынка. Роснефть, напротив, теряет позиции: с 40 % (2022 г.) до 29 % (2025 г.), а абсолютный объем сократился вдвое. «ЛУКОЙЛ» вышел на стабильный уровень в коридоре 6–7 %. Доля прочих производителей снижалась в 2023 г. (с 18 до 11 %), что, вероятно, связано с преимущественным участием крупных игроков в больших федеральных проектах, но к 2025 г. восстановилась до 16 %. Топ-5 производителей ПБВ в 2025 году: Рязанский ЗБМ (63,8 тыс. т), «Битумикс» (47,3 тыс. т), Нижегороднефтеоргсинтез (43,4 тыс. т), Московский НПЗ (29,5 тыс. т), ГПН-БТ Юг (29,0 тыс. т).
Основной спрос на ПБВ формируют крупные федеральные объекты – М-5, М-7, М-4, ЦКАД, М-11, М-12, А-181. Как подчеркнул глава Росавтодора Новиков Р.В. на конференции «PRO Битум и ПБВ 2026»: «Применение ПБВ в верхних слоях покрытий высоконагруженных дорог – уже не вопрос выбора, а нормативная, технологическая необходимость». По представленным там же результатам испытаний ГК «Автодор», эластичные свойства полимермодифицированных вяжущих и высокая устойчивость асфальтобетонов на их основе подтверждается после 10–13 лет эксплуатации.
При этом, несмотря на общее снижение потребление ПБВ в стране, на объектах сети дорог Росавтодор потребление этих вяжущих продолжает расти – с применения на участках общей протяженностью 200 км в 2020 г. до почти 700 км в 2024 г. С учетом этих факторов падение 2024–2025 гг. следует квалифицировать как циклическую коррекцию, а не структурное сокращение рынка.
Важным событием в отрасли стало введение с 1 апреля 2026 г. обновленного ГОСТ Р 52056-2025 «Вяжущие полимерно-битумные дорожные на основе блоксополимеров типа стирол-бутадиен-стирол» [5], который нормирует 11 основных и 5 дополнительных показателей. Кроме того, были повышены на 4–6 °C требования к температуре размягчения, внедрен метод RTFOT и определение динамической вязкости.
Долгосрочные сырьевые ограничения
Стратегическим вызовом для отрасли является прогнозируемый дефицит остаточного сырья для получения битума. По результатам моделирования прогнозного баланса получения основных нефтепродуктов, проведенного совместно РГУ нефти и газа и ОМТ-Консалт для 32 российских НПЗ, при реализации планов модернизации заводов к 2030 году ожидается практически удвоение мощностей установок замедленного коксования – с 5 до 9–11,5 млн тонн кокса в год. Производство мазута при этом сократится с 48 до 25 млн т [6].
В оптимистическом сценарии производство битума в этом случае стабилизируется на уровне ~8 млн т к 2030 г., но потенциал роста выше этой отметки практически исчерпан. Показательным примером уже стал Пермский НПЗ, прекративший выпуск битума еще в 2016 году после запуска второй УЗК мощностью 3 млн тонн.
По представленной на конференции «PRO Битум и ПБВ 2025» оценке ГПН-БМ в период 2030–2035 гг. возможно появление дефицита до 0,7 млн т битума в год, что может стать особенно критичным на региональном уровне для ЮФО, СКФО и УФО.
Одним из решений этой проблемы может стать организация раздельной переработки тяжелых нефтей нафтено-ароматического основания, например из числа известных – Ярегского («ЛУКОЙЛ») [7] и Русского (Роснефть) месторождений. Как показывают результаты экспериментальных исследований, из них возможно получить высококачественные и долговечные битумы марок PG 52-40 и PG 70-28 без полимерных модификаторов, а также нафтеновые масла и специальные топлива [8].
Инфраструктура: хранение, логистика, биржевая торговля
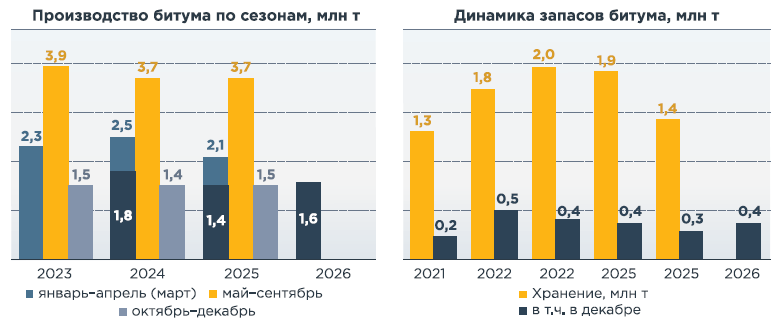
Изменился также подход к зимнему затариванию битума. После негативного опыта 2023–2024 гг., когда большие объемы битума из запасов оказывали существенное давление на цены в летний сезон (что тогда снизило эффективность и объемы производства битума), компании стали придерживаться более сдержанной стратегии по поддержанию загрузки производств в зимний период (рисунок 5).
Объем зимнего хранения – один из ключевых факторов устойчивости отрасли. Исходя из данных ОМТ-Консалт в сезон 2024–2025 гг., уровень запасов составил 1,4 млн т – на 25 % ниже значений прошлых лет. При этом еще пять лет назад наблюдался стремительный рост этого показателя: +35 % в сезоне 2022–2023 гг. и +13 % в 2023–2024 гг., достигая максимального уровня около 2,0 млн т [1]. При этом следует учитывать, что, по экспертной оценке ГПН-БМ, суммарные мощности квалифицированного хранения битума в РФ составляют до 20 % от годового производства (1,1–1,5 млн т).
РИСУНОК 5. Изменение производства битума по сезонам и объемов «зимнего» хранения [1, 3]
Что касается логистики, то 93 % внутренних отгрузок битума приходится на автомобильный транспорт (6,2 млн т), 7 % – на железную дорогу (0,5 млн т, −20 % к 2024 г.) [1]. Для сравнения, в 2022 г. доля автоперевозок составляла 88%. Как можно отметить, происходит постепенное вытеснение железной дороги с внутренних маршрутов из-за большой загруженности основных линий и рисков временных потерь при перегрузке. Вместе с тем экспортные ж/д перевозки, напротив, выросли на 12 % (до 0,6 млн т) – железная дорога становится основным каналом дальнего экспорта. Тарифы разнонаправлены: автоперевозки в 2025 г. выросли всего на 0,7 %, ж/д тарифы индексированы на 10 % с 01.12.25 и дополнительно на 10% за порожний пробег – с 01.01.26. По прогнозу ИПЕМ, в 2026 г. аренда полувагонов вырастет на 7–10 %, погрузка сократится на 5,6 %.
Одно из наиболее заметных событий IV квартала 2025 г. – резкий рост биржевых продаж битума: за квартал объем достиг 0,2 млн т, что в 19 раз превысило объемы предшествующих 9 месяцев года. Рост был прежде всего обеспечен продуктом компании «РН-Битум». Это создает альтернативу спотовому ценообразованию, формирует публичный ценовой ориентир и в совокупности с долгосрочными контрактами может стать одним из структурных решений для балансировки рынка.
Модели долгосрочного обеспечения дорожной отрасли
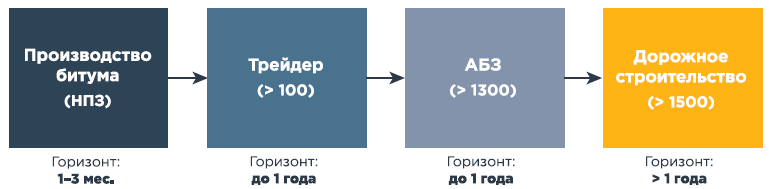
Ключевой структурной проблемой рынка является рассинхронизация горизонтов планирования. Государственный заказчик оперирует горизонтом от 1 до 6 лет (с учетом утвержденного 6-летнего плана дорожного строительства), производитель битума – от 1 до 3 месяцев. В цепочке обеспечения между ними – десятки и сотни компаний-трейдеров, свыше 1 300 АБЗ и более 1 500 дорожно-строительных организаций (рисунок 6). Важность решения этого вопроса обусловлена высокими затратами на закупку битума (это около 15 % стоимости 1 км дороги), а также высокой волатильностью цен.
РИСУНОК 6. Цепочка обеспечения битумными материалами и горизонты планирования
Наглядная иллюстрация уязвимости текущей модели проиллюстрирована на графике с ценовой конъюнктурой 2024–2026 гг. (рисунок 3). Видно, что «сезонный горб» (см. типичный июнь–июль 2024 года – цена битума 37 тыс. руб./т) в 2025 году отсутствовал: цены стабилизировались в коридоре 28–32 тыс. руб./т без выраженного летнего максимума. При этом средняя цена мазута за 2025 г. упала на 19 % (с 25 до 20 тыс. руб./т), что сохранило аномально высокую премию битума к мазуту – экономически выгодную ситуацию для производителей, но неустойчивую в долгосрочной перспективе. С февраля 2026 г. ситуация развернулась: рост Brent на 70 % (с 71 до 102 долл./барр.) повлек двукратный рост цен на мазут и потянул битум к паритету. При сохранении этой конъюнктуры в сезон 2026 г. битумный рынок будет зависеть от глобального нефтяного контура значительно сильнее, чем от потребностей дорожной отрасли. Именно эту уязвимость призваны снизить долгосрочные контракты.
На XIV конференции «PRO Битум и ПБВ» от ГПН-БМ были представлены четыре модели долгосрочного контрактования:
-
«Бери или плати» – гарантия выкупа объема в обмен на гарантию ресурса. Универсальна для регионов с развитой инфраструктурой и присутствием производителя.
-
Офсетный контракт – обеспечивают инвестиции в производство/хранение под гарантированные госзакупки. инструмент развития мощностей в регионах, где нет производителей.
-
Контракт жизненного цикла – в рамках которого один подрядчик отвечает за объект от проектирования до эксплуатации и содержания.
-
Стратегический резерв – предварительная закупка ресурса, аналог Росрезерва; требует государственной инфраструктуры хранения.
Для реализации пилотного проекта ГПН-БМ был предложен Краснодарский край, в котором прогноз потребления к 2027 г. оценивается в 0,1 млн т при действующей мощности хранения 0,05 млн т. Для минимизации рисков предложена гибридная модель: до 2027 г. – спот + «бери или плати» (при доступности жидкого битума с НПЗ в радиусе 1 000 км), после 2030 г. – добавление офсетного контракта на перспективный объем.
Экспортный потенциал: рынки дружественных стран
Экспорт битума из РФ вырос с 0,4 млн т (2020 г.) до 0,9 млн т в 2025 г. – более чем вдвое за 5 лет (рисунок 1). Ключевой структурный сдвиг произошел в 2022–2023 гг.: поставки в Западную Европу сократились в 50 раз (−0,2 млн т), в Восточную Европу – в четыре раза (−0,1 млн т), в то время как экспорт в СНГ вырос в 2,7 раза, в Азию – в 2,7 раза. Контрастно выглядит динамика экспорта ПБВ: после пика в 2021 г. (0,23 млн т) объемы сокращались каждый год и в 2025 г. практически сведены к нулю (рисунок 4).
Структура поставок в 2025 г. включает следующие направления: СНГ – 76 % (Казахстан ~0,3 млн т, Узбекистан, Киргизия, Таджикистан), Азия – 16 % (Китай ~0,1 млн т, Монголия ~0,05 млн т), Латинская Америка – 8 % (~0,07 млн т). Основные цифры и особенности рынков представлены в таблице 1.
ТАБЛИЦА 1. Ключевые экспортные рынки битума для РФ

Страны СНГ
Ключевым партнером является Казахстан, дорожная сеть которого составляет 186 тыс. км при потреблении 1,1–1,2 млн тонн битума в год [9]. В рамках индикативного баланса между министерствами энергетики РФ и Казахстана в 2024 году было согласовано 500 тыс. т поставок. С 2026 года Казахстан ввел обязательное применение полимерно-модифицированного битума на транзитных коридорах и переходит на систему Superpave с 8 климатическими PG-зонами, что формирует устойчивый спрос на российскую продукцию улучшенного качества. Показательна скорость роста: если в 2022 г. в Казахстан было отгружено всего 300 т, то в 2023 г. – уже 0,16 млн т, в 2025 г. – около 0,3 млн т.
Наиболее динамичный рост в 2025 г. был характерен для Киргизии: рост на 41 % по всем видам транспорта, в т.ч. на 48 % по ж/д транспорту. Поставки в Монголию по ж/д увеличились на 38 %. При этом экспорт в Узбекистан по ж/д сократился на 42 %. Можно сделать вывод, что направление дружественных стран неоднородно, и успех зависит от качества логистических связок.
КНР
По данным доклада Чжан Цзинкуня (Xiamen Xiangyu Resources) на конференции [10], китайский рынок битума является крупнейшим в мире: потребление 31,7 млн тонн (2025 г.), мощности 78,6 млн тонн при загрузке 36,5 %. Импорт достиг 3,93 млн тонн (+13,6 %), основные поставщики – ОАЭ (34,3 %), Южная Корея (32,7 %), Сингапур (18,5 %). Россия пока не входит в число крупных поставщиков, однако ж/д поставки в Китай нарастают. По данным ОМТ-Консалт, они носят неравномерный характер, но в отдельные месяцы достигают 14 тыс. тонн. ГПН-БМ ранее заявляла о намерении увеличить ежемесячные объемы поставок в КНР до 15–20 тыс. тонн. Китай вступает в 15-ю пятилетку с акцентом на обновление инфраструктуры, «зеленую» трансформацию и развитие сельских дорог, формируя спрос на модифицированный битум и WMA-материалы.
Бразилия и Латинская Америка
По данным доклада С. Широмы (Syntex Asphalt) [11], дорожная сеть Бразилии – 1,72 млн км, из которых лишь 12,4 % имеют асфальтовое покрытие. Рынок монополизирован Petrobras, но потребность в импорте растет, особенно в северных регионах. Оптимальным логистическим решением является поставка «твердого битума» (Bitublock), что снижает инвестиционные риски и не требует танкерной инфраструктуры для жидкого битума. Аукционы по приватизации 15 дорожных концессий до 2026 года предполагают инвестиции в объеме $30 млрд и строительство более 7 200 км новых магистралей. Формат БРИКС создает дополнительные возможности для торговли.
Прочие направления
По оценке IEA, к 2050 году протяженность дорог в мире удвоится, причем основной рост придется на развивающиеся страны. Перспективными рынками остаются Индия, Вьетнам, страны Ближнего Востока и Африки. Россия уже осуществляет поставки в 57 стран на четырех континентах. Азиатско-Тихоокеанский регион потребляет 45,6 % мирового объема битума, и наращивание присутствия российских компаний в этом регионе – стратегический приоритет.
Ключевые риски и барьеры
Развитие экспортного направления сопряжено с рядом рисков. Первый – приоритет внутреннего рынка: экспортные поставки осуществляются «по остаточному принципу», а в корректировках бюджета 2026 г. ассигнования на нацпроект «Инфраструктура для жизни» сокращены на 11 %. При этом среднесрочный рост внутреннего спроса неизбежен: цели нацпроекта – довести до нормативного состояния 85 % федеральных и 6 0% региональных дорог к 2030 г.
Второй – логистика: доля логистических затрат в цене битума достигает 25 %. Увеличение температуры налива до 200 °C расширяет экспортное плечо до 1 000+ км без дополнительного разогрева; для дальних рынков перспективна технология «твердого битума» (кловертейнеры, биг-беги, bitublock).
Третий – нормативная гармонизация: системы стандартизации в РФ, Казахстане, Бразилии и Китае различаются. Россия располагает развитой базой (32 национальных стандарта, 11 межгосударственных), и ГОСТ 33133 – рабочий прецедент гармонизации с Казахстаном и Беларусью в рамках ЕАЭС. ГОСТ Р 71009-2023 «Правила выбора марок» – российский аналог Superpave, построенный на данных 420 метеостанций Росгидромета за 24-летний период. Отечественный метод ABCD для определения низкотемпературного трещинообразования точнее зарубежного BBR для модифицированных вяжущих и может стать основой для экспортной сертификации российского ПБВ.
Четвертый риск – импортная зависимость: несмотря на локализацию производства СБС-полимеров компанией «СИБУР», ряд специальных добавок и отдельных видов лабораторного оборудования по-прежнему импортируется. Развитие отечественных аналогов снижает эту зависимость, но требует поддержки со стороны отраслевой науки – прежде всего ТК-418 и РОСДОРНИИ.
Выводы и рекомендации
Рынок битумных материалов РФ находится на пересечении двух трендов: краткосрочного снижения внутреннего спроса и долгосрочного сужения сырьевой базы. Экспортное направление выполняет двойную функцию – компенсирует временное падение внутреннего спроса и формирует устойчивые каналы сбыта в период несезона. Для реализации этого потенциала целесообразны следующие меры:
-
Формирование системы долгосрочного планирования потребности в битумных материалах на основе шестилетнего плана дорожного строительства и прогнозов РОСДОРНИИ, с учетом мощностей производства и хранения по регионам.
-
Развитие системы долгосрочного контрактования (на основе описанных четырех вариантов или их гибридной модели).
-
Развитие экспортной инфраструктуры: терминалы хранения на Дальнем Востоке и в ЮФО, технология транспортировки «твердого битума» для дальних рынков.
-
Гармонизация нормативной базы с партнерами по ЕАЭС и БРИКС, прежде всего в части PG-классификации и методов испытаний ПБВ; продвижение российских стандартов (ГОСТ 33133, ГОСТ Р 71009-2023, метод ABCD) как основы для межгосударственной стандартизации.
-
Наращивание мощностей зимнего хранения битума до 2,0–2,5 млн т (с текущих ~1,4 млн т), например через механизмы ГЧП, для сглаживания сезонных дисбалансов и обеспечения стабильных экспортных поставок в межсезонье, при этом с четким регулированием объемов производства и потребления.
-
Развитие биржевых механизмов торговли битумом как источника прозрачного ценового ориентира – с учетом опыта IV квартала 2025 г. (рост биржевых продаж до 0,2 млн т).
Российская битумная отрасль располагает научно-технологическим потенциалом, производственной базой и формирующейся экспортной инфраструктурой, достаточными для обеспечения как внутреннего рынка, так и растущего экспортного спроса. Ключевое условие успеха – координация усилий всех участников цепочки от нефтяных компаний до государственного заказчика в рамках единой стратегии устойчивого развития отрасли.
Литература
1. ОМТ-Консалт. Рынок битумных материалов в РФ: итоги за 12 месяцев 2025 года.
2. ОМТ-Консалт. Рынок битумных материалов в РФ: итоги за 2023 год.
3. Овчинников С.Н. Перспективные модели долгосрочного обеспечения дорожной отрасли битумными материалами. Доклад на XIV конференции «PRO Битум и ПБВ», 1 апреля 2026 г.
4. Битум и ПБВ. https://t.me/bitumomt
5. ГОСТ Р 52056-2025. https://protect.gost.ru/gost/details/14711e3e-870c-4f75-86de-614a46f048ea
6. Пискунов И.В., Капустин В.М., Саитов Р.И., Коньков Д.А. Перспективы совместного производства нефтяного битума и кокса на российских НПЗ в горизонте до 2030 года // Нефтепереработка и нефтехимия. 2025. № 3. С. 3–7.
7. Пискунов И.В., Попов С.М. Высококачественные битумные материалы как способ решения проблемы дорог в России // Дороги. Инновации в строительстве. 2018. № 6. С. 70–73.
8. Поздняков В.В., Антонов С.А., Рудницкая Н.В. и др. Получение окисленных дорожных битумов PG марок из нефти Русского месторождения // Нефтепереработка и нефтехимия. 2025. № 6. С. 28–35.
9. Баяхмет М.К. Нормативные требования и обеспечение вяжущими дорожной отрасли в Казахстане. Доклад на XIV конференции «PRO Битум и ПБВ», 2026.
10. Чжан Цзинкунь. Ситуация на рынке битума в КНР. Xiamen Xiangyu Resources, 2026.
11. Широма С. Нормативные требования и обеспечение вяжущими дорожной отрасли в Бразилии. Syntex Asphalt, 2026.


